Point de marché septembre 2026
L’indice S&P/TSX recule dans un contexte de hausse des taux d’intérêt et d’incertitude entourant le commerce
Les actions canadiennes ont connu un recul en septembre après une solide progression en début d’année, les rendements de l’indice composé S&P/TSX ayant enregistré une baisse d’environ 2,9 %. L’économie canadienne a cependant relativement bien résisté. Le PIB réel a progressé à un rythme annualisé de 3,3 % au deuxième trimestre, après un début d’année morose, soutenu par la consommation, le marché immobilier, les exportations et les investissements des entreprises. Malgré tout, l’économie afficher toujours une offre excédentaire, tandis que l’incertitude entourant les relations commerciales entre le Canada et les États-Unis continue de peser sur les perspectives économiques.
Dans ce contexte, la Banque du Canada a maintenu son taux de financement à un jour à 2,25 % le 2 septembre. L’inflation globale avoisinait les 3 %, principalement en raison de la hausse des prix de l’essence, tandis que l’inflation hors essence s’établissait à 2,2 % et que les mesures fondamentales avoisinaient les 2 %. Pour la Banque du Canada, le défi consiste à mettre en balance un contexte national moins favorable et le risque que les prix de l’énergie et les coûts liés au commerce empêchent l’inflation de se stabiliser confortablement au niveau visé.
Les actions américaines ont affiché des résultats mitigés, les investisseurs évaluant des forces contradictoires. L’indice S&P 500 a reculé de 0,45 %, tandis que l’indice composite Nasdaq a terminé le mois en hausse de 1,86 %. Les données fondamentales des entreprises et l’engouement persistant pour l’intelligence artificielle (IA) ont continué de soutenir les marchés. La hausse des taux d’intérêt et des rendements obligataires a toutefois rendu le contexte de valorisation plus difficile.
L’économie américaine a continué de faire preuve d’une grande vigueur. Les sondages auprès des entreprises réalisés en septembre ont mis en évidence une accélération de l’activité, une croissance plus forte de l’emploi et des pressions inflationnistes persistantes. Cette combinaison a renforcé l’idée selon laquelle la politique monétaire pourrait devoir rester restrictive plus longtemps que ne l’avaient prévu les marchés.
La Réserve fédérale américaine (Fed) a réagi en relevant son taux cible de 25 points de base, le portant à une fourchette de 3,75 % à 4 %. Il s’agissait de sa première hausse depuis 2023. Cette décision a marqué un changement d’orientation important et a remis les perspectives d’inflation au centre des préoccupations.
Les actions des marchés développés internationaux ont également reculé. L’indice MSCI EAEO a reculé d’environ 3,3 % en termes de rendement en dollars américains, même s’il affichait toujours une hausse d’environ 8 % depuis le début de l’année. La situation économique internationale, quant à elle, s’est montrée relativement résiliente. L’activité économique s’est améliorée dans la zone euro, tandis que le Japon est resté en phase d’expansion. Parallèlement, la hausse des coûts énergétiques et l’augmentation des taux d’intérêt ont rendu la situation plus difficile pour les consommateurs, les sociétés et les investisseurs.
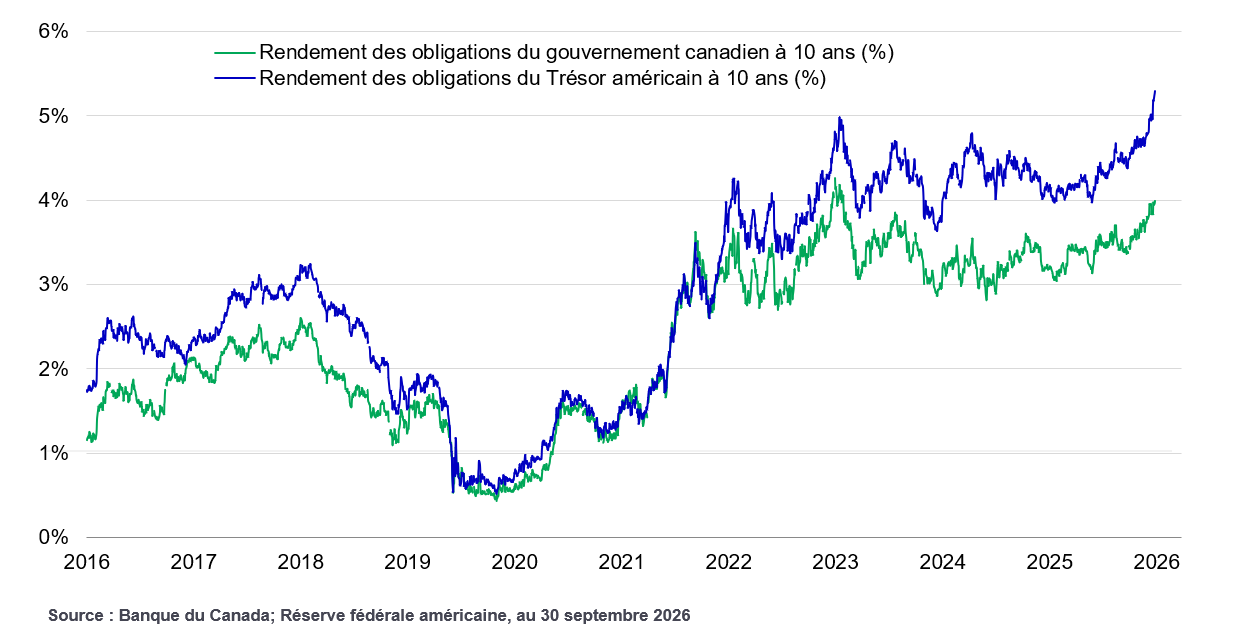
Les rendements des titres du Trésor américain à 10 ans ont dépassé les 5 %
Les marchés obligataires ont joué un rôle prépondérant dans l’actualité de septembre. Les taux des titres gouvernementaux à long terme ont augmenté, les investisseurs réagissant à une croissance résiliente, à une inflation persistante et à la possibilité que les banques centrales soient amenées à maintenir une politique monétaire restrictive.
Aux États-Unis, les taux des titres du Trésor à 5 et à 10 ans ont dépassé les 5 % à la suite de la publication de données sur l’activité des entreprises en septembre supérieures aux prévisions, atteignant ainsi leur plus haut niveau depuis 2007. Les rendements des obligations du gouvernement canadien ont également augmenté dans le cadre de la hausse générale des taux à long terme.
Rendements des obligations d’État à 10 ans du Canada et des États-Unis
À surveiller
Les facteurs susceptibles d’influencer le marché ne manquent pas à l’approche de la fin de l’année. Nous continuons de croire que la croissance économique peut soutenir les bénéfices de sociétés. Toutefois, si la croissance et l’inflation se maintiennent à un niveau élevé, les taux d’intérêt pourraient également rester plus élevés pendant plus longtemps. Les investisseurs pourraient envisager de suivre les thèmes suivants :
- À la suite de la hausse des taux décidée par la Fed en septembre, nous suivrons attentivement la situation pour déterminer s’il s’agissait d’un rajustement ponctuel ou du début d’une nouvelle phase de durcissement monétaire. De même, concernant la Banque du Canada, les investisseurs surveilleront la conjoncture économique et l’évolution de l’inflation pour évaluer l’orientation potentielle des futures décisions en matière de taux d’intérêt.
- Les élections de mi-mandat du 3 novembre aux États-Unis occuperont le devant de la scène. Nous suivrons de près les répercussions possibles sur les priorités budgétaires, la politique commerciale et réglementaire, ainsi que sur la capacité de l’administration américaine à faire avancer son programme. Si les actualités électorales peuvent entraîner une volatilité à court terme, nous estimons que les portefeuilles à long terme ne devraient pas être orientés en fonction des événements politiques.
- Les bénéfices de sociétés constitueront un autre test important. Compte tenu des rendements obligataires élevés, les investisseurs pourraient se montrer moins disposés à payer des valorisations élevées en l’absence de perspectives de bénéfices claires. Nous chercherons à déterminer si la croissance des bénéfices s’étend au-delà des plus grandes sociétés technologiques, et si les investissements considérables consacrés à l’IA, aux centres de données, aux semi-conducteurs et aux infrastructures énergétiques commencent à se traduire par une hausse des revenus et de la productivité.
- Nous suivons également les facteurs qui influencent les rendements des obligations à long terme. Si les politiques des banques centrales ont leur importance, elles ne font pas tout. L’ampleur des emprunts publics, la hausse des émissions obligataires des entreprises, la demande mondiale de durée, les prix de l’énergie ainsi que l’incertitude budgétaire et politique sont autant de facteurs susceptibles d’influencer les rendements. Si ces facteurs continuent de maintenir les primes de terme à un niveau élevé, les taux à long terme pourraient rester élevés même si les banques centrales finissaient par marquer une pause.
- Pour les investisseurs canadiens, la politique commerciale et les prix de l’énergie méritent une attention particulière. De nouvelles mesures commerciales pourraient avoir des répercussions sur les exportations, les investissements des sociétés, les chaînes d’approvisionnement et les prix à la consommation. Parallèlement, la vigueur persistante des prix de l’énergie pourrait soutenir certains segments du marché boursier canadien, tout en exerçant une pression supplémentaire sur l’inflation, le budget des ménages et les marges bénéficiaires des entreprises.
En résumé : nous évoluons toujours dans un contexte où l’équilibre reste essentiel. La hausse des rendements obligataires a permis d’améliorer les revenus tirés de titres à revenu fixe, mais la volatilité des taux pourrait rester élevée. Les données fondamentales des actions restent raisonnablement favorables, mais les valorisations et la concentration du marché laissent moins de place à la déception. Dans ce contexte, les investisseurs pourraient envisager de vérifier si la diversification de leurs portefeuilles entre les catégories d’actifs, les régions et les styles de placement reste adaptée à leurs objectifs, à leur horizon de placement et à leur tolérance au risque.
Aperçu du mois à venir
|
4 octobre |
Emploi au Canada en septembre, indice de confiance des consommateurs de l’Université du Michigan |
|
14 octobre |
Indice des prix à la consommation (IPC) des États-Unis pour septembre, permis de construction au Canada en août |
|
15 octobre |
Ventes au détail aux États-Unis pour septembre, indice manufacturier de la Réserve fédérale de Philadelphie, commerce de gros au Canada en août |
|
19 octobre |
IPC du Canada pour septembre |
|
20 octobre |
Mises en chantier et permis de construction aux États-Unis en septembre, ventes de logements en attente |
|
23 octobre |
Ventes au détail au Canada pour août |
|
28 octobre |
Décision de la Banque du Canada et du Comité fédéral de l’open market (FOMC) sur les taux directeurs |
|
30 octobre |
PIB du Canada en août |
Renseignements importants
L’indice S&P 500 suit le rendement de 500 des plus grandes sociétés cotées en bourse aux États-Unis.
L’indice composé S&P/TSX est l’indice de référence canadien qui suit les rendements des sociétés cotées à la Bourse de Toronto (TSX).
Il n’est pas possible d’investir directement dans un indice. Les rendements passés ne sont pas garants des rendements futurs.
Les placements comportent des risques, y compris le risque de perte du capital. Les marchés des capitaux sont volatils et peuvent considérablement fluctuer sous l’influence d’événements liés aux sociétés, aux secteurs, à l’économie, à la politique, à la réglementation et aux marchés. Les renseignements fournis ne tiennent pas compte de la convenance des placements, des objectifs de placement, de la situation financière ni des besoins particuliers d’une personne donnée.
Tous les aperçus et commentaires sont de nature générale et ponctuelle. Quoiqu’utiles, ils ne remplacent pas les conseils d’un spécialiste en fiscalité, en placement ou en droit. Il est recommandé aux clients actuels et potentiels de consulter un spécialiste qui évaluera leur situation personnelle. Ni Gestion de patrimoine Manuvie, ni ses sociétés affiliées, ni ses représentants (collectivement, « Investissements Manuvie ») ne fournissent de conseils dans le domaine de la fiscalité, des placements ou du droit.
Ce document est réservé à l’usage exclusif des personnes ayant le droit de le recevoir en vertu des lois et des règlements applicables des territoires de compétence. Les vues exprimées sont celles de l’auteur ou des auteurs et celles-ci peuvent changer sans préavis. Nos équipes chargées des placements peuvent avoir des opinions différentes et, par conséquent, prendre des décisions de placement différentes. Ces opinions ne reflètent pas nécessairement celles de Gestion de patrimoine Manuvie. Bien que les renseignements et analyses figurant dans ce document aient été compilés ou formulés à l’aide de sources jugées fiables, Investissements Manuvie ne donne aucune garantie quant à leur précision, à leur exactitude, à leur utilité ou à leur exhaustivité et se dégage de toute responsabilité pour toute perte découlant de l’utilisation de ces renseignements ou analyses. Ce document peut comprendre des prévisions ou d’autres énoncés de nature prospective portant sur des événements futurs, des objectifs, des stratégies de gestion ou d’autres prévisions et n’est à jour qu’à la date indiquée. Les renseignements fournis dans ce document, y compris les énoncés concernant les tendances des marchés des capitaux, sont fondés sur la conjoncture, laquelle évolue au fil du temps. Ces renseignements peuvent changer à la suite d’événements ultérieurs touchant les marchés ou pour d’autres motifs. Gestion de placements Manuvie n’est nullement tenue de mettre à jour ces renseignements.
Gestion de patrimoine Manuvie n’assume pas de responsabilité pour quelque perte ou dommage direct ou indirect, ou quelque autre conséquence que pourrait subir quiconque agit sur la foi des renseignements de ce document. Ce document a été produit à titre informatif seulement et ne constitue ni une recommandation, ni un conseil professionnel, ni une offre, ni une invitation à quiconque, de la part de Gestion de patrimoine Manuvie, relativement à l’achat ou à la vente d’un titre ou à l’adoption d’une approche de placement, non plus qu’il indique une intention d’effectuer une opération dans un fonds ou un compte géré par Investissements Manuvie. Aucune stratégie de placement et aucune technique de gestion des risques ne peut garantir le rendement ni éliminer les risques, peu importe la conjoncture du marché. La diversification et la répartition de l’actif ne sont pas garantes de profits et n’éliminent pas le risque de perte dans quelque marché que ce soit. À moins d’indication contraire, toutes les données proviennent de Gestion de patrimoine Manuvie. Les rendements passés ne sont pas garants des rendements futurs.
Manuvie, Manuvie & M stylisé, le M stylisé, Gestion de patrimoine Manuvie et Mieux vous attend sont des marques de commerce de La Compagnie d’Assurance-Vie Manufacturers et sont utilisés par elle, ainsi que par ses sociétés affiliées sous licence.
5997242